직장인이라면 누구나 한 번쯤 꿈꾸는 FIRE. 재밌는 사실은 은퇴를 향한 열정을 그대로 드러낸 듯한 이 단어가 사실은 약자라는 점입니다. Financial Independence, Retire Early. 경제적 자유를 이루고 조기에 은퇴한다는 뜻입니다.
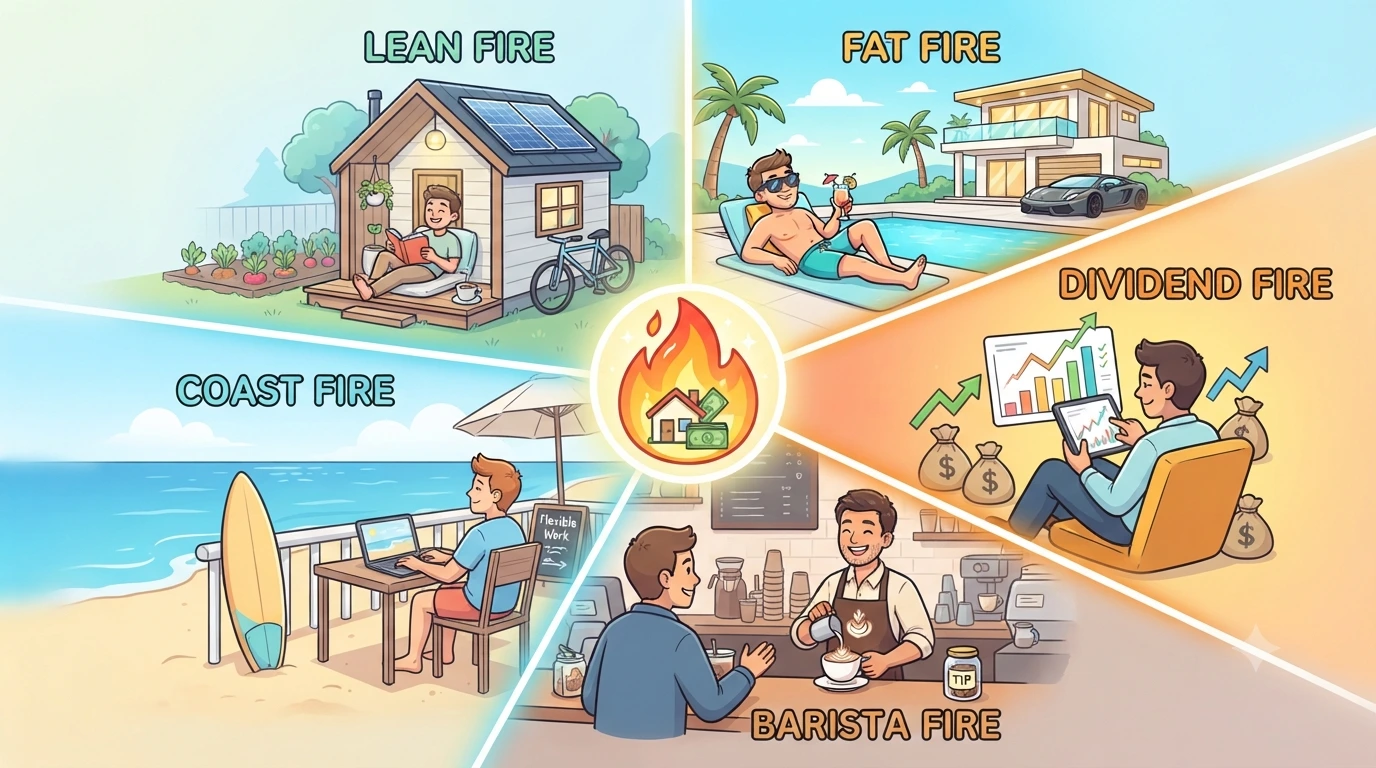
은퇴 자금 규모는 보통 연간 생활비의 25배(4% 인출률 기준)를 기준으로 삼지만, 이 기준을 어떻게 채우고 어떻게 쓸지는 사람마다 다릅니다. 지출 수준을 얼마나 낮출지, 근로를 완전히 그만둘지, 자산 소득을 매달 현금흐름으로 확인하고 싶은지에 따라 크게 다섯 가지 유형으로 나뉩니다. 다섯 유형은 각각 다른 포트폴리오가 필요합니다. 자산을 모으는 형성기와, 모은 자산으로 생활비를 충당하는 수령기로 나눠서 보면 그 차이가 더 뚜렷합니다.
린 파이어(Lean FIRE): 저비용 구조로 버티는 최소주의
생활비 자체를 낮춰 목표 자산을 줄이는 유형입니다. 일반적인 FIRE 목표 자산이 연 생활비의 25배라면, 린 파이어는 생활비 항목을 최소화해 이 기준선 자체를 낮춥니다.
형성기에는 저비용 인덱스 ETF 중심으로 구성합니다. 저축률을 최대한 끌어올리는 것이 관건이라, 자산 배분은 단순하게 가져갑니다.
수령기에는 생활비 기준이 낮은 만큼 인출률도 낮게 유지할 수 있습니다. 변동성이 큰 자산 비중을 줄이고 하락장에서 버틸 수 있는 방어적 구조를 우선합니다.
바리스타 파이어(Barista FIRE): 소득과 자산소득을 나눠 담는 절충형
완전한 은퇴 대신 가벼운 근로를 병행하는 유형입니다. 근로소득이 생활비 일부를 맡아주는 만큼, 자산 전체가 생활비 100%를 감당할 필요가 없습니다.
형성기에는 조기 은퇴가 목표가 아니므로 저축 속도에 여유를 둘 수 있습니다. 성장자산과 배당자산을 함께 담아 균형을 잡습니다.
수령기에는 근로소득이 남아있는 만큼 배당 비중을 무리하게 높일 필요가 없습니다. 근로소득과 배당이 생활비를 나눠 부담하는 구조로 짭니다.
코스트 파이어(Coast FIRE): 시간을 무기로 쓰는 성장 중심
목표 시드를 조기에 만들어두고, 이후 추가 납입 없이 시간과 복리에 맡기는 유형입니다.
형성기에는 목표 시드를 최대한 일찍 만드는 것이 핵심입니다. 이 시기 동안 성장자산 비중을 높게 유지해야 이후 복리 효과를 온전히 누릴 수 있습니다.
1억 원을 연평균 수익률 8%(S&P500 장기 평균 기준)로 30년간 두면, 추가 납입 없이도 약 10배인 10억 원으로 불어납니다.
수령기에도 자산을 곧바로 인출용으로 옮기기보다 은퇴 시점까지 계속 불어나도록 둡니다.
디비던드 파이어(Dividend FIRE): 현금흐름을 우선하는 구조
시세 차익보다 현금흐름을 우선하는 유형입니다. 매달 또는 매분기 들어오는 배당과 이자로 생활비를 충당합니다.
형성기에는 배당 성장주와 배당 ETF 비중을 점진적으로 늘립니다. 당장의 배당수익률보다 배당금이 매년 얼마나 늘어나는지(배당성장률)를 더 중요하게 봅니다.
수령기에는 월배당과 분기배당 상품을 배당락일 기준으로 배치해 현금흐름 스케줄을 맞춥니다. 배당만으로 생활비를 충당하는 것이 목표이므로, 자산을 매도해 현금화하는 절차를 최소화합니다.
팻 파이어(Fat FIRE): 여유를 위해 목표금액부터 높이는 유형
풍족한 생활 수준을 유지하는 것이 목표인 유형입니다. 생활비의 25배가 아니라, 원하는 소비 수준에 맞춰 목표 자산 자체를 훨씬 높게 잡습니다.
형성기에는 목표금액이 높은 만큼 성장자산 비중을 공격적으로 가져가는 경우가 많습니다. 저축률만으로는 목표 도달이 어려워 자산의 성장 속도에 기대는 비중이 커집니다.
수령기에도 자산 전체를 방어적으로 돌리기보다 일부는 계속 성장에 배분해둡니다. 목표금액에 여유가 있는 만큼 인출률도 상대적으로 여유롭게 잡을 수 있습니다.
유형 진단 다음 단계
유형은 방향을 알려줄 뿐 정확한 숫자를 보장하지 않습니다. 같은 디비던드 파이어라도 목표금액과 투자 기간에 따라 필요한 포트폴리오는 완전히 달라집니다. 형성기와 수령기를 나눠서 시뮬레이션해보면 지금 구성이 유형에 맞는 궤도를 그리고 있는지 확인할 수 있습니다.
etfCraft에서는 A/B/C 세 개의 포트폴리오를 나란히 비교할 수 있습니다. 디비던드 파이어와 팻 파이어 두 시나리오를 각각 넣고 자산 성장 곡선과 낙폭을 함께 확인하는 방식도 가능합니다.
결국 유형은 나침반일 뿐입니다. 중요한 것은 지금이 자산을 모으는 시기인지, 모은 자산으로 생활비를 충당하는 시기인지에 맞춰 포트폴리오를 다르게 짜는 일입니다.